Praca zdalna cudzoziemca dla polskiej firmy – czy to legalne i co trzeba wiedzieć?

Polska firma, indyjski programista pracujący z Bangalore, filipińska graficzka projektująca z Manili, wietnamski analityk danych obsługujący klientów z Ho Chi Minh. Modele pracy zdalnej, które jeszcze kilka lat temu były wyjątkiem, dziś stają się standardem w branży IT i usługach cyfrowych. Pojawia się jednak fundamentalne pytanie, które zadaje sobie coraz więcej polskich pracodawców: czy takie zatrudnienie jest w ogóle legalne? I co grozi firmie, jeśli coś pominie?
Odpowiedź jest uspokajająca – ale wymaga precyzji. Praca zdalna cudzoziemca spoza Polski dla polskiej firmy jest co do zasady legalna. Problem w tym, że „co do zasady” to tylko pierwszy krok. Za nim kryją się trzy odrębne warstwy przepisów: prawo pracy i zezwolenia, podatki oraz ubezpieczenia społeczne. Każda z nich rządzi się innymi regułami i każda może zaskoczyć pracodawcę, który sprawdził tylko jedną.
Warstwa pierwsza: zezwolenie na pracę – i dlaczego go nie potrzebujesz
Podstawowa zasada wynika wprost z ustawy o promocji zatrudnienia i instytucjach rynku pracy: zezwolenie na pracę jest wymagane wyłącznie wtedy, gdy cudzoziemiec wykonuje pracę na terytorium Polski. Jeśli pracownik stale i regularnie świadczy pracę z własnego kraju – Indii, Filipin, Wietnamu czy gdziekolwiek indziej – polskie zezwolenie na pracę po prostu nie jest potrzebne. Żadnych wniosków do wojewody, żadnego praca.gov.pl, żadnego MOS-u.
To dobra wiadomość. Ale na tym prostota się kończy.
Warstwa druga: podatki – gdzie naprawdę robi się skomplikowanie
Tu pracodawcy najczęściej popełniają błąd, zakładając, że skoro nie ma zezwolenia na pracę, to nie ma też żadnych innych formalności. To założenie bywa kosztowne.
Jeśli cudzoziemiec pracuje stale ze swojego kraju, jego wynagrodzenie co do zasady podlega opodatkowaniu tam – zgodnie z lokalnymi przepisami i ewentualną umową o unikaniu podwójnego opodatkowania między Polską a danym krajem. Polska ma takie umowy z wieloma państwami Dalekiego Wschodu, ale ich treść różni się w detalach: inne progi, inne definicje rezydencji podatkowej, inne zasady przypisywania dochodów.
Poważniejsze ryzyko to tzw. stały zakład podatkowy (ang. permanent establishment). Jeśli zdalny pracownik z Azji działa w imieniu polskiej firmy – zawiera umowy, negocjuje warunki, reprezentuje firmę wobec klientów – organy podatkowe w jego kraju mogą uznać, że polska firma prowadzi tam działalność gospodarczą. Konsekwencja: obowiązek rejestracji podatkowej i płacenia podatku od zysków przypisanych do tego zakładu w tamtej jurysdykcji. To ryzyko szczególnie realne przy zatrudnianiu handlowców i menedżerów ds. klientów.
Warstwa trzecia: ZUS i ubezpieczenia społeczne
Jeśli miejsce pracy cudzoziemca zostało formalnie określone za granicą i tam faktycznie praca jest wykonywana, polska firma co do zasady nie odprowadza składek ZUS. Brakuje kluczowego łącznika, jakim jest wykonywanie pracy na terytorium RP.
To jednak nie znaczy, że pracownik nie podlega żadnym ubezpieczeniom społecznym. Obowiązek składkowy może powstawać w kraju, gdzie praca jest faktycznie wykonywana – i tamtejsze przepisy decydują, kto jest zobowiązany do jego rozliczenia. W niektórych krajach Azji to pracownik odpowiada za własne ubezpieczenie, w innych obowiązek spoczywa na pracodawcy zagranicznym. Warto to sprawdzić zanim podpisze się umowę.
Co sprawdzić przed podpisaniem umowy
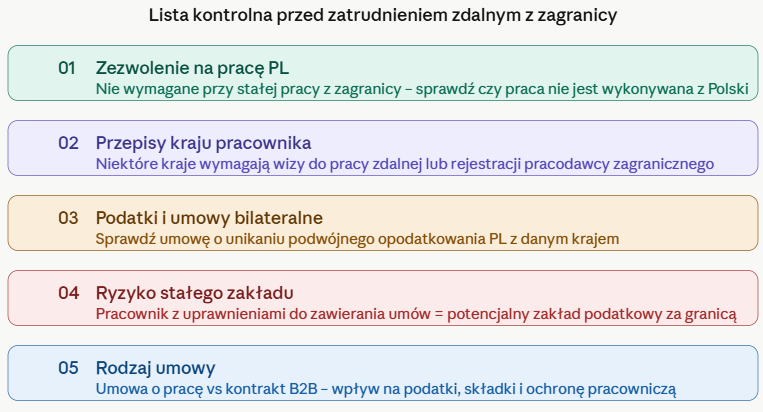
Poza kwestią zezwolenia na pracę, przed podpisaniem umowy warto zweryfikować kilka obszarów po stronie kraju pracownika. Niektóre państwa Azji – w tym Indie i Filipiny – wymagają od swoich obywateli posiadania określonego statusu lub rejestracji przy pracy dla zagranicznego pracodawcy. W Wietnamie przepisy dotyczące pracy zdalnej dla firm zagranicznych są mniej ujednolicone i w praktyce rzadko egzekwowane, ale formalnie istnieją.
Warto też zdecydować o formie umowy. Kontrakt B2B z zagranicznym freelancerem jest prostszy administracyjnie i redukuje ryzyko stałego zakładu – bo prawnie jest to umowa z zagranicznym podmiotem, nie stosunkiem pracy. Minusem jest brak ochrony pracowniczej i ewentualne komplikacje przy rozliczeniu podatku VAT w transakcjach transgranicznych. Umowa o pracę daje pracownikowi więcej praw, ale generuje więcej obowiązków po stronie firmy – i większe ryzyko, że organy podatkowe zakwalifikują sytuację jako prowadzenie działalności za granicą.
Kiedy ten model ma sens, a kiedy nie
Praca zdalna z zagranicy sprawdza się najlepiej przy projektach IT, pracach kreatywnych, analizie danych i wsparciu technicznym – wszędzie tam, gdzie wynik pracy można w całości dostarczyć przez internet, a pracownik nie reprezentuje firmy wobec zewnętrznych podmiotów w imieniu pracodawcy. To model bardzo popularny wśród polskich firm technologicznych rekrutujących seniorów z Indii czy Filipin bez konieczności relokacji.
Model ten przestaje być bezpieczny, gdy pracownik ma pełnomocnictwa, negocjuje kontrakty, odwiedza klientów lub zarządza lokalnym zespołem w imieniu polskiej firmy. Wtedy granica między pracą zdalną a de facto zagranicznym oddziałem firmy staje się płynna – i właśnie tu zaczyna się ryzyko, które warto omówić z doradcą podatkowym przed wdrożeniem modelu.
Podsumowując: praca zdalna cudzoziemca spoza Polski dla polskiej firmy jest legalna i nie wymaga polskiego zezwolenia na pracę – pod warunkiem, że praca faktycznie jest wykonywana z zagranicy. Prawdziwa złożoność leży w trzech innych miejscach: przepisach kraju pracownika, ryzyku podatkowym po stronie firmy i wyborze właściwej formy umowy. Każdy z tych obszarów wymaga indywidualnej analizy – najlepiej z pomocą prawnika lub doradcy podatkowego znającego specyfikę danego kraju.