W pierwszej połowie 2026 roku do Worksol Group trafiło 278 rzeczywistych zgłoszeń i zapytań kadrowych. Nie były to deklaracje wypełniane w ankiecie ani prognozy nastrojów. Były to realne kontakty przedsiębiorstw, które w konkretnym momencie miały konkretny problem: brakowało im ludzi do wykonania pracy i szukały rozwiązania. Ten raport jest próbą odpowiedzi na pytanie, którego nie zadaje żadne badanie deklaratywne — jakich pracowników pracodawcy naprawdę potrzebowali, a nie jakich zamierzali szukać.
Odpowiedź jest bardziej złożona niż pojedynczy nagłówek. W jednym rekordzie kryje się zapytanie o jednego jubilera, w innym — o około 200 spawaczy i monterów rurociągów na jeden projekt. W jednym miesiącu dominują usługi domowe, w kolejnym transport i przemysł. Zapytania płyną ze wszystkich szesnastu województw i z kilkunastu krajów, a kandydatów pracodawcy chcą pozyskiwać z Filipin, Kolumbii, Indii, Azji Centralnej i Ameryki Łacińskiej. To jest obraz rynku pracy widziany od strony popytu — od strony firmy, która właśnie podniosła telefon.
Zanim przejdziemy do liczb, konieczne jest precyzyjne określenie, czym są dane, na których opiera się ten raport, a czym nie są.
Podstawę stanowi 278 rekordów: 127 z I kwartału 2026 (styczeń–marzec) i 151 z II kwartału 2026 (kwiecień–czerwiec). Jeden wypełniony rekord oznacza jedno odnotowane zgłoszenie lub kontakt — nie jednego pracodawcę i nie jeden wakat. Ten sam klient mógł pojawić się w bazie więcej niż raz, również w obu kwartałach jednocześnie. Część wpisów dotyczy konkretnej rekrutacji, część — wyceny, legalizacji zatrudnienia cudzoziemców, outsourcingu, pracy tymczasowej albo wstępnego rozpoznania przyszłej współpracy. Nie każde zapytanie zakończyło się zatrudnieniem.
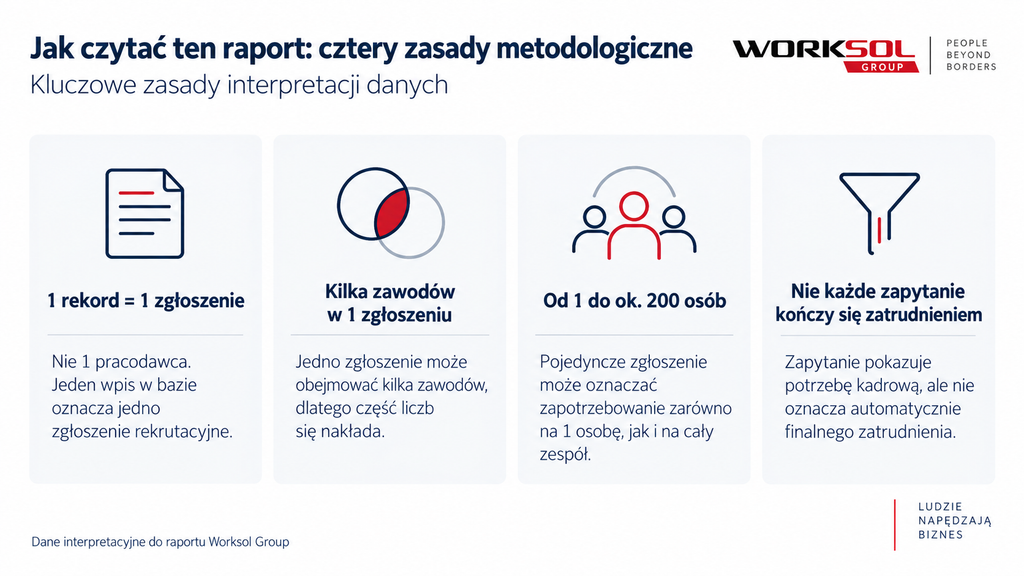
Z tego wynikają cztery zasady interpretacyjne, których trzymamy się w całym raporcie. Po pierwsze, jedno zgłoszenie może obejmować kilka zawodów, więc liczby wskazań poszczególnych profesji mogą się nakładać i nie sumują się do 278. Po drugie, jedno zgłoszenie może dotyczyć jednej osoby, kilkunastu, kilkudziesięciu albo nawet około 200 osób — dlatego nie sumujemy deklarowanych liczebności projektów w jedną liczbę „wszystkich wakatów”. Po trzecie, część zgłoszeń nie zawiera dokładnej liczby osób, część podaje przedział, a skala niektórych projektów mogła zmienić się na późniejszym etapie. Po czwarte, klasyfikacja niektórych kategorii w Q1 i Q2 różni się szczegółowością, co nakazuje ostrożność przy porównaniach kwartalnych.
Dane Worksol nie są statystycznie reprezentatywnym badaniem wszystkich polskich przedsiębiorstw. Są natomiast czymś, czego nie oferują badania deklaratywne: zapisem rzeczywistych problemów kadrowych firm, które aktywnie szukały rozwiązania rekrutacyjnego. To odróżnia je od sondaży pytających przedsiębiorców o przyszłe zamiary — tutaj mówimy o decyzji, która już zapadła i przełożyła się na konkretny kontakt.
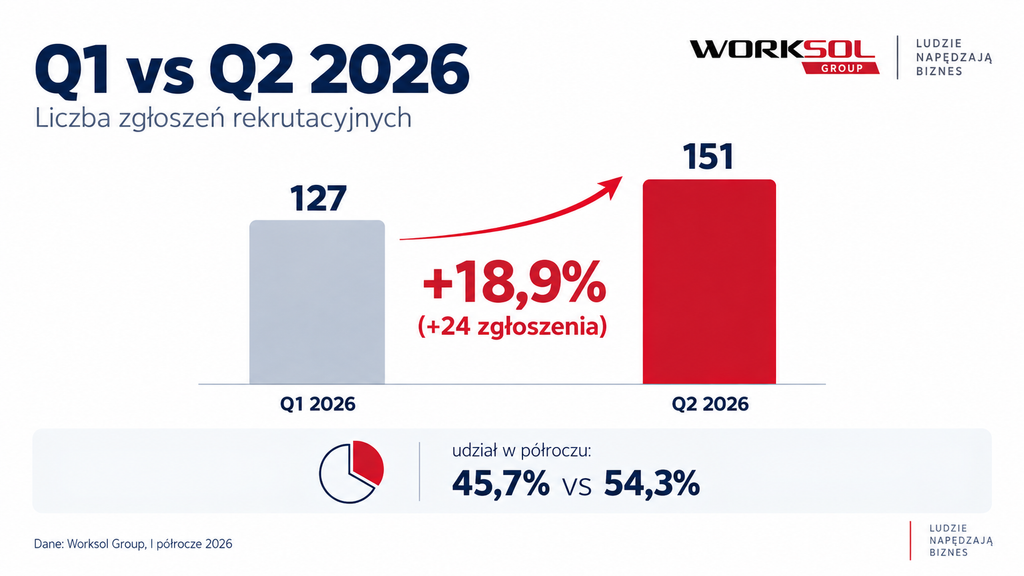
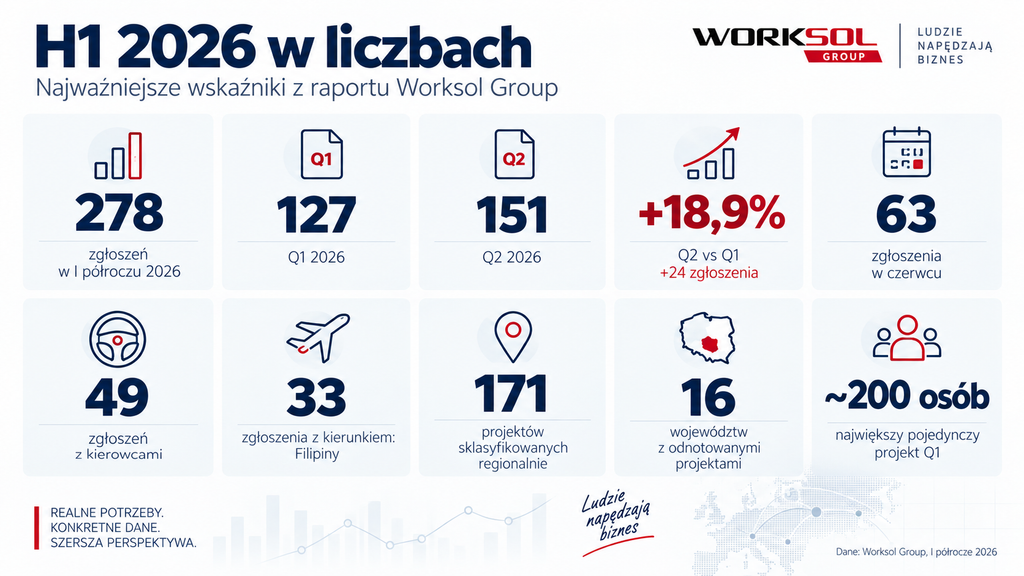
W I półroczu 2026 Worksol Group odnotował 278 zgłoszeń. Rozkład kwartalny jest asymetryczny: na Q1 przypada 127 rekordów (45,7% półrocza), na Q2 — 151 (54,3%). Różnica wynosi 24 zgłoszenia, czyli 18,9% na korzyść drugiego kwartału.
To jeden z pierwszych istotnych wniosków, ale wymaga on ostrożnej interpretacji. Wzrostu liczby kontaktów do jednej agencji nie należy automatycznie utożsamiać ze wzrostem całkowitego zatrudnienia w Polsce. Liczba zapytań kierowanych do Worksol zależy od splotu czynników: sytuacji w poszczególnych branżach, sezonowości, profilu klientów agencji, działań sprzedażowych, rozpoznawalności firmy, rosnącej trudności w samodzielnej rekrutacji oraz skali pojedynczych, nowo uruchamianych projektów. Dane Worksol pokazują natężenie realnego popytu w określonym wycinku rynku — i w tym wycinku drugi kwartał był wyraźnie bardziej aktywny.
Ciekawym tłem jest tu kontrast z danymi makro. Według GUS zagregowana liczba wolnych miejsc pracy w gospodarce w tym samym okresie lekko spadła — do czego wracamy w rozdziale poświęconym benchmarkom. Rozjazd między tymi dwiema tendencjami nie jest sprzecznością, lecz konsekwencją tego, że mierzą one dwa różne zjawiska.
Rozkład miesięczny odsłania strukturę, której nie widać w samym podziale kwartalnym:
| Miesiąc | Liczba zgłoszeń | Udział w półroczu |
|---|---|---|
| Styczeń | 38 | 13,7% |
| Luty | 46 | 16,5% |
| Marzec | 43 | 15,5% |
| Kwiecień | 43 | 15,5% |
| Maj | 45 | 16,2% |
| Czerwiec | 63 | 22,7% |
| Razem | 278 | 100% |
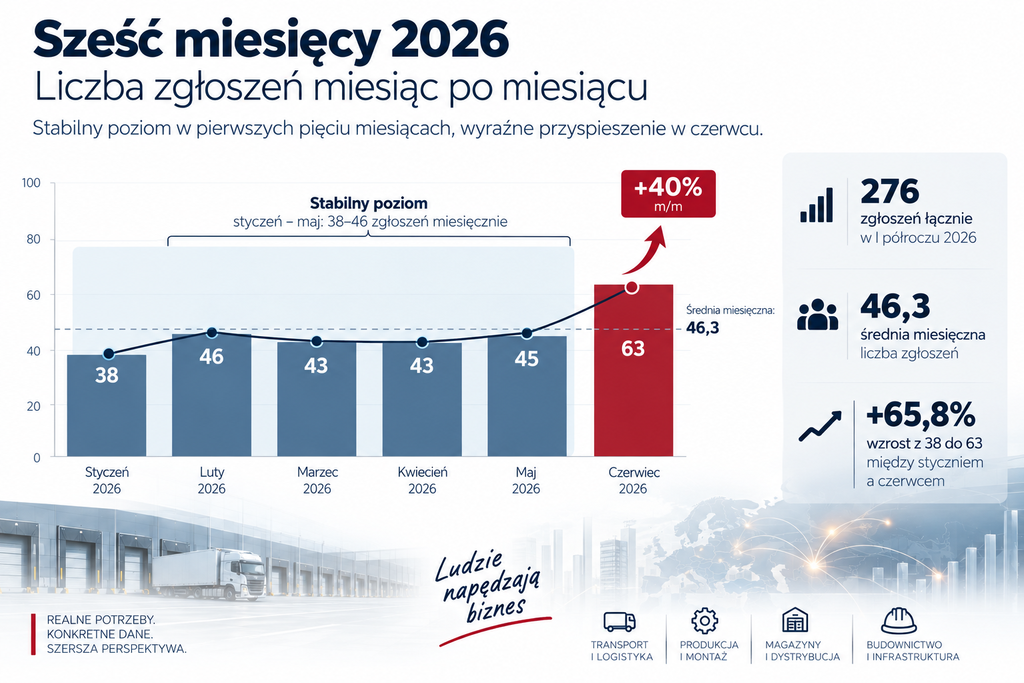
Średnia miesięczna wyniosła 46,3 zgłoszenia. Najważniejsza obserwacja jest taka: od stycznia do maja liczba zgłoszeń utrzymywała się w stosunkowo wąskim przedziale 38–46, bez wyraźnego trendu wzrostowego. Dopiero czerwiec przyniósł skokową zmianę — 63 zgłoszenia. To o 40% więcej niż w maju, o 65,8% więcej niż w styczniu i o około 36% powyżej średniej całego półrocza.
Skala tego jednomiesięcznego wychylenia jest na tyle duża, że zasługuje na osobną uwagę. Dane Worksol nie pozwalają jednak wykazać bezpośredniej przyczynowości — czyli wskazać jednego czynnika, który „spowodował” czerwcowy skok. Zjawisko jest spójne z kilkoma nakładającymi się procesami sezonowymi: szczytem sezonu budowlanego, przygotowaniem obsad wakacyjnych w gastronomii i hotelarstwie, zwiększonymi potrzebami transportu i logistyki, sezonowością rolnictwa, uruchamianiem projektów przemysłowych oraz planowaniem zatrudnienia na III kwartał. Jedną z możliwych przyczyn jest również narastająca trudność w pozyskaniu kandydatów lokalnie, która skłania firmy do sięgnięcia po agencję później, niż pierwotnie zakładały. Każdy z tych czynników może współtworzyć obraz — ale przypisanie skoku wyłącznie jednemu z nich byłoby nadinterpretacją.
Analiza zapotrzebowania wymaga rozdzielenia dwóch porządków klasyfikacyjnych, których nie należy mieszać w jednym rankingu: względnie jednorodnych grup zawodowych oraz szerokich klastrów branżowych. Poniższe zestawienie obejmuje grupy zawodowe klasyfikowane w obu kwartałach w sposób porównywalny:
| Grupa zawodowa | H1 | Q1 | Q2 |
|---|---|---|---|
| Kierowcy zawodowi (głównie C+E) | 49 | 17 | 32 |
| Spawacze | 22 | 9 | 13 |
| Monterzy / pracownicy montażowi | 22 | 8 | 14 |
| Magazynierzy / komisjonerzy / logistyka operacyjna | 21 | 8 | 13 |
| Gastronomia / hotelarstwo | 14 | 7 | 7 |
| Rolnictwo / ogrodnictwo | 12 | 3 | 9 |
Osobno, jako szeroki i bardzo istotny klaster, występowały usługi domowe i porządkowe:
| Klaster | H1 | Q1 | Q2 |
|---|---|---|---|
| Sprzątanie / housekeeping / pomoc domowa / nianie | 30 | 19 | 11 |
Przy odczytywaniu tego rankingu obowiązują trzy zastrzeżenia: kategorie mogą się częściowo nakładać, jedno zgłoszenie może dotyczyć kilku zawodów, a ranking nie jest strukturą wszystkich 278 kontaktów sumującą się do 100%. Pokazuje on natężenie wskazań poszczególnych profesji, nie zaś ich udział w domkniętej całości.
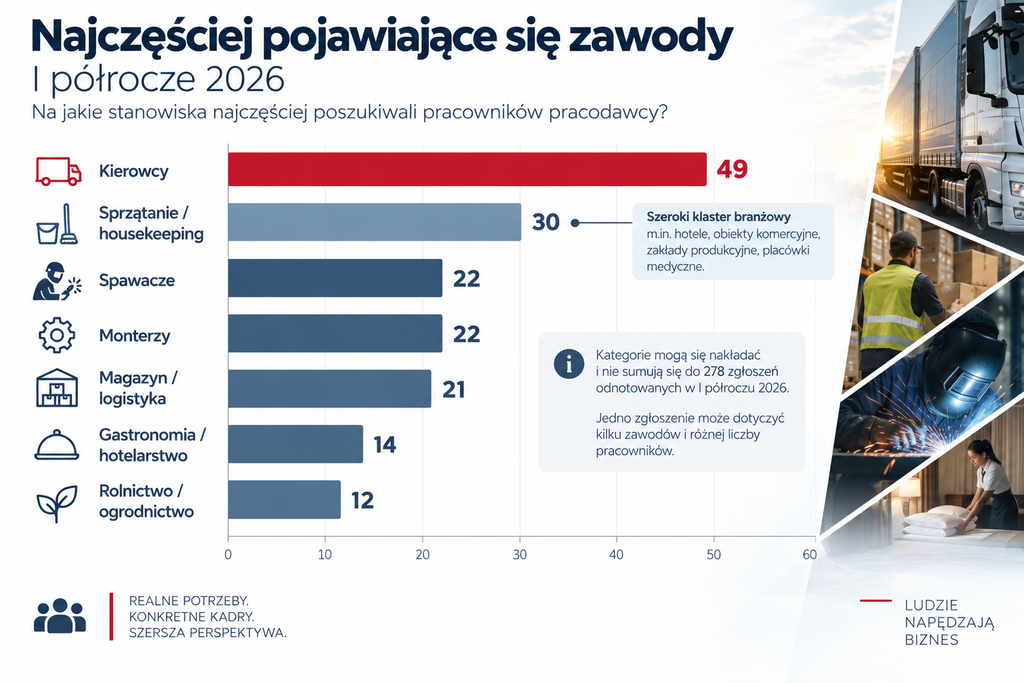
Najmocniejszą pojedynczą grupą zawodową byli kierowcy zawodowi, przede wszystkim kategorii C+E — 49 zgłoszeń w całym półroczu. Oznacza to, że kierowcy pojawiali się w około 17,6% wszystkich 278 rekordów. Nie oznacza to jednak, że 17,6% wszystkich wakatów stanowiły stanowiska kierowców — pojedynczy rekord mógł dotyczyć jednej osoby albo kilkudziesięciu.
Rozkład miesięczny pokazuje wyraźną dynamikę:
| Miesiąc | Kierowcy |
|---|---|
| Styczeń | 3 |
| Luty | 4 |
| Marzec | 10 |
| Kwiecień | 7 |
| Maj | 12 |
| Czerwiec | 13 |
| Razem | 49 |
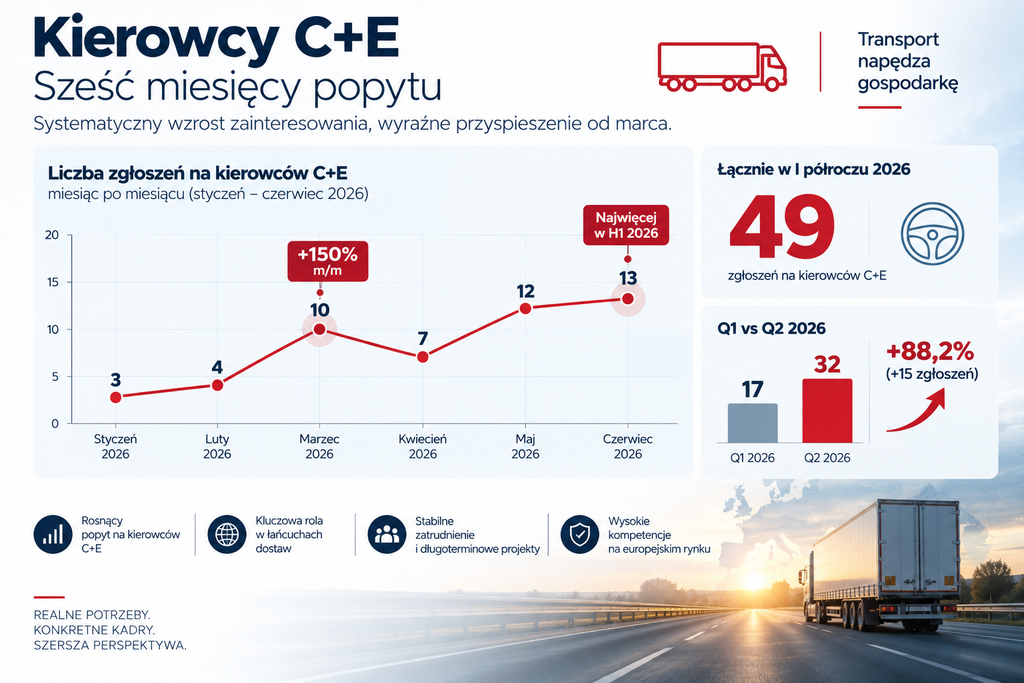
Początek roku był spokojniejszy — w styczniu i lutym łącznie 7 zgłoszeń. Marzec przyniósł pierwszy wyraźny skok (10), a drugi kwartał utrzymał wysoką intensywność, z maksimum półrocza w czerwcu (13). W ujęciu kwartalnym liczba zgłoszeń dotyczących kierowców wzrosła z 17 w Q1 do 32 w Q2, czyli o 88,2%.
Kluczowa jest tu ostrożność w formułowaniu wniosku. Nie należy twierdzić, że zapotrzebowanie na kierowców w całej Polsce wzrosło o 88%. Poprawne sformułowanie brzmi: liczba zgłoszeń dotyczących kierowców w bazie Worksol Group wzrosła z 17 w Q1 do 32 w Q2. Ten sygnał warto zestawić z niezależnymi źródłami. Barometr Zawodów od lat klasyfikuje kierowców samochodów ciężarowych i ciągników siodłowych jako jeden z najbardziej deficytowych zawodów w Polsce, a organizacje branżowe transportu drogowego, w tym IRU, wskazują na strukturalny, wieloletni niedobór kierowców w skali europejskiej. Obserwacja Worksol jest kierunkowo spójna z tym obrazem — potwierdza go od strony realnego popytu, choć go statystycznie nie zastępuje.
Kierowców poszukiwali nie tylko polscy przedsiębiorcy. W bazach obu kwartałów pojawiają się zapytania związane również z zagranicznymi przedsiębiorstwami i projektami. W Q2 konkretne zapytania o kierowców występowały m.in. w kontekście Litwy, Słowacji i Niemiec.
Tego rodzaju rekordy wymagają szczególnej dyscypliny pojęciowej. Konsekwentnie rozdzielamy trzy zmienne: kraj siedziby klienta, kraj wykonywania pracy oraz kraj pochodzenia kandydata. Zapytanie „z Litwy” może oznaczać litewskiego przewoźnika szukającego kierowców, projekt transportowy realizowany na trasach litewskich albo klienta, który dopuszcza pozyskanie kierowców z określonego kierunku — i są to trzy różne sytuacje. Nie wolno ich łączyć.
Ostrożny, ale uprawniony wniosek brzmi: dane Worksol dostarczają jakościowego sygnału, że niedobór kierowców nie jest wyłącznie problemem polskiego transportu, lecz zjawiskiem o wymiarze europejskim. Jest to spójne z obrazem rysowanym przez Barometr Zawodów, portal EURES oraz dane o europejskim transporcie drogowym, które od lat wskazują na trwały deficyt w tym zawodzie w wielu państwach jednocześnie.
Spawacze i monterzy to dwie grupy po 22 zgłoszenia każda. Nie należy ich sumować jako 44 różnych projektów, jeżeli część zgłoszeń obejmowała obie grupy jednocześnie — w projektach przemysłowych i stoczniowych bardzo często występują one razem.
Wartość tego wycinka bazy tkwi nie w liczbie, lecz w stopniu specjalizacji. W zgłoszeniach dotyczących spawania pojawiają się bardzo konkretne metody i oznaczenia: MIG, MAG, TIG, TIG 141, 111, 121, 135/136, 136/138, a także obszary zastosowań — konstrukcje stalowe, rurociągi, montaż przemysłowy, montaż instalacji, sektor stoczniowy. To nie jest zapotrzebowanie na „kogoś do spawania”, lecz na spawacza z określonym, certyfikowanym uprawnieniem do określonej technologii.
Prowadzi to do jednej z najważniejszych tez całego raportu: firmom coraz częściej brakuje nie pracownika w ogóle, lecz pracownika posiadającego bardzo konkretną kompetencję. Ta obserwacja jest kierunkowo zbieżna z komunikatami ManpowerGroup, który w 2026 roku konsekwentnie podkreślał, że nadchodzące kwartały to czas rekrutacji celowych, a nie masowych — rosnące znaczenie ma dopasowanie konkretnych, wyspecjalizowanych umiejętności, a nie sama liczba zatrudnianych osób.
Magazyny i logistyka operacyjna to 21 zgłoszeń w półroczu (8 w Q1, 13 w Q2). W tej kategorii mieszczą się magazynierzy, komisjonerzy, pakowacze i obsługa procesów logistycznych — profesje operacyjne, w których skala pojedynczego projektu potrafi być duża, o czym mowa w kolejnym rozdziale.
Budownictwo i produkcję trzeba przedstawić ostrożniej, ponieważ szczegółowość klasyfikacji różniła się między kwartałami. W Q1 szeroko rozumiane budownictwo objęło 18 zgłoszeń, a produkcja, przemysł i operatorzy — również 18. W Q2 pracownicy budowlani i ogólnobudowlani pojawili się w 13 rekordach, produkcja wskazana wprost w 8, przy czym osobno klasyfikowano wówczas zbrojarzy, betoniarzy, cieśli szalunkowych, monterów, spawaczy i pracowników przemysłowych. Ta różnica metodologiczna oznacza, że bez ponownego zakodowania wszystkich 278 rekordów według identycznej siatki nie da się zbudować rankingu sugerującego idealną porównywalność — i takiego rankingu świadomie nie tworzymy.
Można natomiast rzetelnie stwierdzić dwie rzeczy. Co najmniej 31 rekordów w całym półroczu zawierało bezpośrednio szeroko rozumiane zapotrzebowanie budowlane. Co najmniej 26 rekordów zawierało bezpośrednio wskazane potrzeby produkcyjne lub przemysłowe, nie licząc części zawodów technicznych sklasyfikowanych osobno. Obie liczby są wartościami minimalnymi, a kategorie mogą się pokrywać.
To zestawienie warto skonfrontować z GUS. W badaniu popytu na pracę za I kwartał 2026 najwięcej wolnych miejsc pracy notowano w przetwórstwie przemysłowym, a w strukturze według grup zawodowych rósł udział miejsc przeznaczonych dla operatorów i monterów maszyn i urządzeń oraz specjalistów. W II kwartale przetwórstwo przemysłowe pozostało sekcją o największej liczbie wakatów (24,7 tys.), a najwyższy wskaźnik wolnych miejsc pracy odnotowano w budownictwie. Struktura zapytań Worksol — produkcja, monterzy, spawacze, operatorzy, budownictwo, magazyny, transport — wykazuje w wielu obszarach zgodność kierunkową z tym oficjalnym obrazem popytu na pracę. Nie znaczy to, że „Worksol potwierdza GUS” — obie perspektywy mierzą co innego — lecz że wskazują w tę samą stronę.
Raport półroczny daje coś, czego nie daje pojedynczy kwartał: możliwość zobaczenia zmiany profilu popytu w czasie. Dla kategorii o możliwie spójnej metodologii zmiany między kwartałami wyglądają następująco:
| Kategoria | Q1 | Q2 | Zmiana |
|---|---|---|---|
| Kierowcy | 17 | 32 | +88,2% |
| Monterzy | 8 | 14 | +75,0% |
| Magazyn / logistyka | 8 | 13 | +62,5% |
| Spawacze | 9 | 13 | +44,4% |
| Rolnictwo / ogrodnictwo | 3 | 9 | +200% (mała baza Q1) |
| Gastronomia / hotelarstwo | 7 | 7 | bez zmiany |
| Sprzątanie / housekeeping / pomoc domowa | 19 | 11 | −42,1% |
Wyłania się z tego czytelna zmiana struktury. Pierwszy kwartał był relatywnie mocniejszy w usługach domowych i sprzątaniu — 19 zgłoszeń wobec 11 w Q2. Drugi kwartał przyniósł natomiast znacznie więcej zapytań związanych z transportem, logistyką, zawodami technicznymi i rolnictwem. Przy rolnictwie procent +200% jest efektem bardzo małej bazy w Q1 (3 zgłoszenia), dlatego eksponujemy tu liczby bezwzględne, a nie samą wartość procentową.
Tej zmiany nie należy traktować jako reprezentatywnego indeksu koniunktury całej Polski. Jest to zmiana profilu zapytań w bazie jednej agencji — spójna z sezonowością (wiosenno-letnie natężenie transportu, budownictwa i prac rolnych), ale wynikająca również ze struktury klientów i realizowanych projektów.
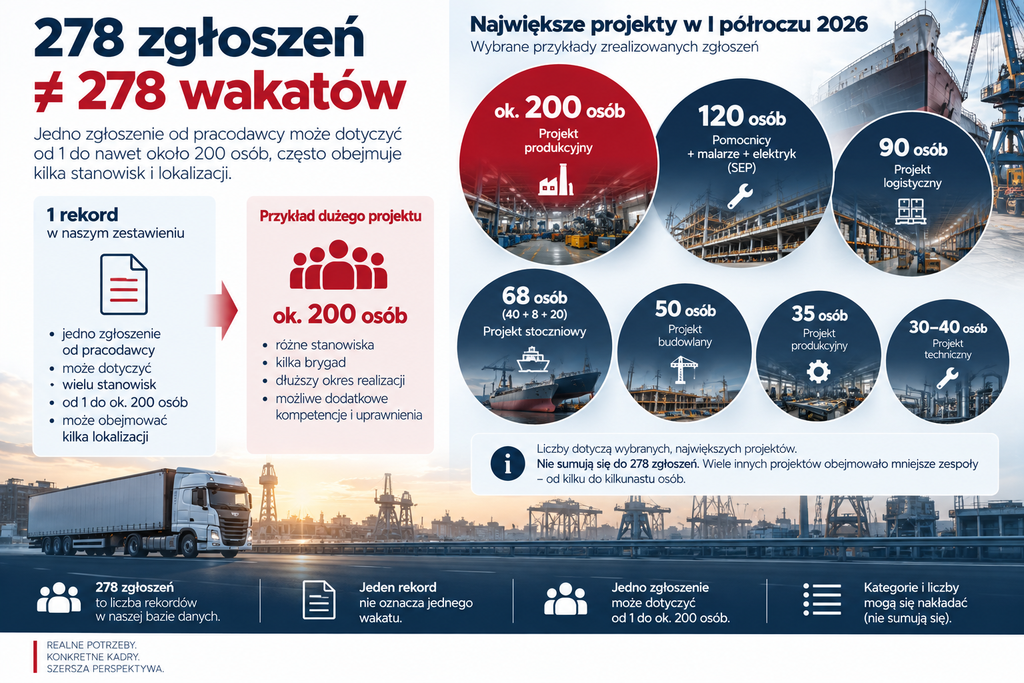
To jeden z najważniejszych fragmentów raportu i zarazem najczęstsze źródło błędnej interpretacji tego typu danych. Liczba rekordów nie mówi nic o liczbie potrzebnych pracowników, ponieważ pojedynczy rekord potrafi zawierać zapotrzebowanie na jedną osobę albo na ponad sto.
W I kwartale w bazie występowały m.in. następujące projekty o dużej skali:
W II kwartale skala pojedynczych projektów była równie duża:
Tych przykładów świadomie nie sumujemy — ani między sobą, ani w jedną liczbę „wszystkich wakatów”. Nie zakładamy również, że duże projekty z tej samej miejscowości dotyczą różnych pracodawców, jeśli nie można tego jednoznacznie ustalić. Najważniejszy wniosek jest jakościowy: pojedynczy rekord w bazie może oznaczać zapotrzebowanie na jednego specjalistę albo na ponad sto osób — i właśnie dlatego liczby zgłoszeń i liczby pracowników to dwie zupełnie różne wielkości.
Po konserwatywnym połączeniu regionalnie sklasyfikowanych projektów z obu kwartałów, 171 ze 278 zgłoszeń udało się jednoznacznie przypisać do konkretnego polskiego województwa. Wszystkie odsetki w tym rozdziale odnoszą się do tych 171 rekordów, a nie do pełnych 278 zgłoszeń.
| Województwo | Zgłoszenia | Udział (ze 171) |
|---|---|---|
| Mazowieckie | 38 | 22,2% |
| Wielkopolskie | 30 | 17,5% |
| Śląskie | 19 | 11,1% |
| Małopolskie | 14 | 8,2% |
| Pomorskie | 13 | 7,6% |
| Dolnośląskie | 12 | 7,0% |
| Zachodniopomorskie | 8 | 4,7% |
| Łódzkie | 7 | 4,1% |
| Kujawsko-pomorskie | 7 | 4,1% |
| Podkarpackie | 6 | 3,5% |
| Opolskie | 5 | 2,9% |
| Świętokrzyskie | 4 | 2,3% |
| Warmińsko-mazurskie | 3 | 1,8% |
| Lubelskie | 2 | 1,2% |
| Podlaskie | 2 | 1,2% |
| Lubuskie | 1 | 0,6% |
Najmocniejszym wnioskiem nie jest jednak samo pierwsze miejsce Mazowsza. Jest nim fakt, że w skali półrocza w bazie pojawiają się projekty ze wszystkich 16 województw. Popyt kadrowy odnotowany przez Worksol nie jest zjawiskiem lokalnym — ma charakter ogólnopolski, choć o różnym natężeniu.
Formułując wnioski regionalne, trzymamy się ścisłej dyscypliny. Nie piszemy „Mazowieckie miało największy niedobór pracowników w Polsce”, ponieważ dane tego nie wykazują. Piszemy: wśród 171 projektów, których lokalizację udało się jednoznacznie przypisać do województwa, najwięcej dotyczyło Mazowsza. Na rozkład geograficzny wpływają dodatkowo baza klientów Worksol, aktywność handlowa, położenie oddziałów, profil usług oraz powtarzalne kontakty tych samych klientów.
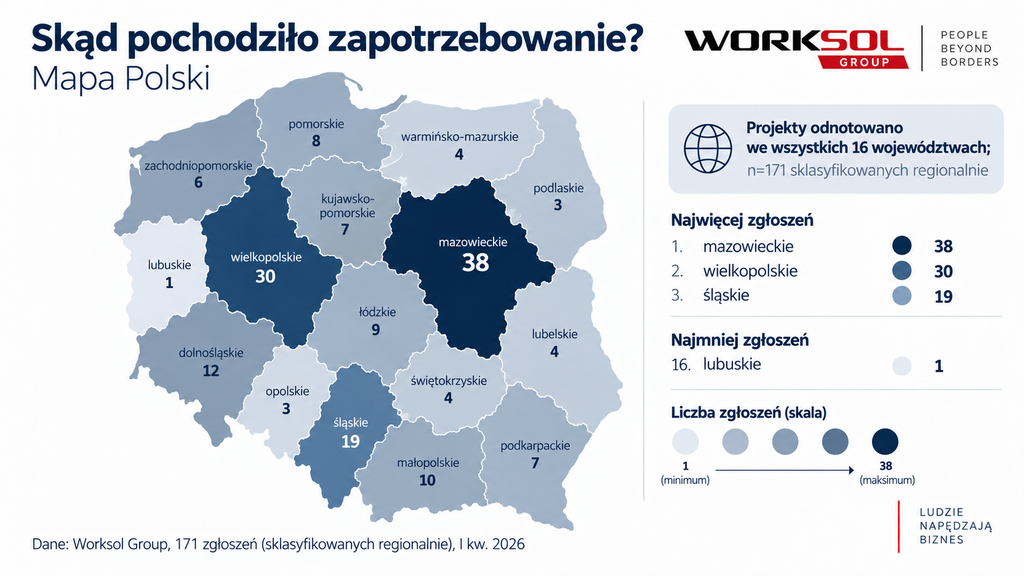
Warto też pokazać, jak zmieniała się mapa w czasie. W Q1 liderem była Wielkopolska (16 zgłoszeń), w Q2 — Mazowieckie (27). Po połączeniu półrocza czołówka to Mazowieckie (38), Wielkopolskie (30) i Śląskie (19). To dobry przykład, dlaczego ujęcie półroczne daje pełniejszy obraz niż pojedynczy kwartał. Zmiany tej nie interpretujemy jako dowodu, że niedobór „przeniósł się” z jednego województwa do drugiego — to zmiana rozkładu zapytań, a nie migracja deficytu.
Analiza na poziomie miast wymaga większej ostrożności niż analiza wojewódzka, ponieważ pole lokalizacji w zgłoszeniu nie zawsze oznacza miejsce wykonywania pracy. Może zawierać siedzibę firmy, adres korespondencyjny, adres strony internetowej, centralę klienta albo miasto kontaktowe. Zasada jest jednoznaczna: pierwszeństwo ma treść zgłoszenia. Jeżeli wiadomość mówi o pracy w Płocku, a firma ma siedzibę w Warszawie, projekt traktujemy jako Płock. Gdy miejsca pracy nie da się ustalić, rekord oznaczamy jako „brak jednoznacznej lokalizacji”.
W surowych danych szczególnie często powtarzają się nazwy: Warszawa, Poznań, Gdańsk, Wrocław, Kraków, Gdynia i Goleniów. Traktujemy to wyłącznie jako listę miast wymagających weryfikacji, a nie jako gotowy ranking projektów. Nie publikujemy surowej liczby wzmianek jako liczby projektów bez sprawdzenia każdego rekordu — w szczególności Goleniów zawiera powtarzające się wpisy prawdopodobnie tego samego klienta, co zawyżałoby wynik, gdyby liczyć je jak niezależne zgłoszenia.
Osobnym, pouczającym przypadkiem jest Płock. To miasto nie musi należeć do najczęściej występujących w bazie pod względem liczby zgłoszeń, ale pojawiały się tam projekty o bardzo dużej skali — około 200 osób w Q1 i ponad 130 w Q2. Płock doskonale ilustruje różnicę między częstotliwością zgłoszeń a liczbą potrzebnych pracowników: kilka rekordów potrafi oznaczać większe zapotrzebowanie niż kilkanaście zgłoszeń z innej lokalizacji.
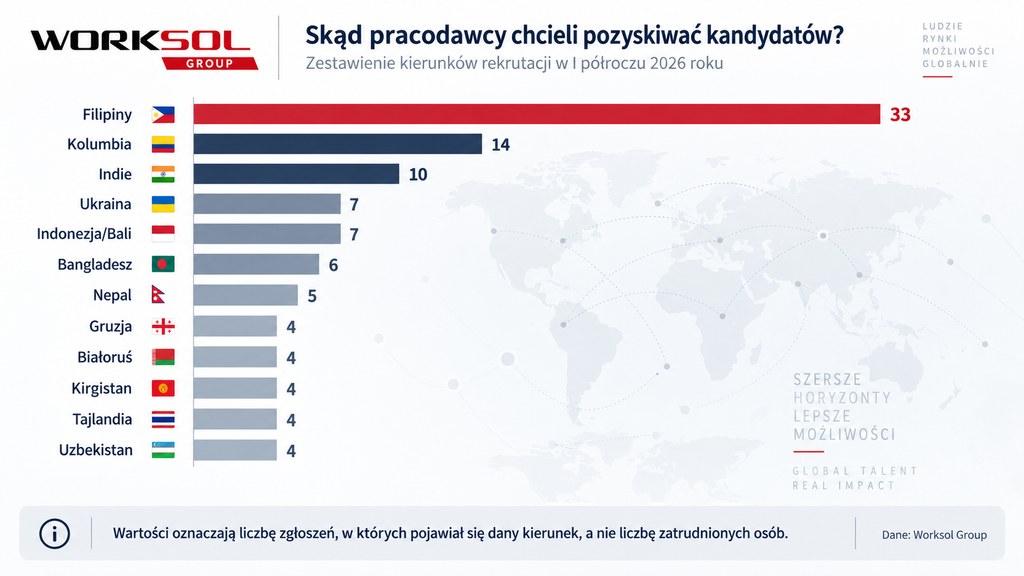
Jednym z najbardziej wyróżniających elementów bazy jest geografia pochodzenia kandydatów. Poniższe zestawienie należy czytać precyzyjnie: podaje ono liczbę zgłoszeń, w których pojawia się dany kraj pochodzenia kandydatów lub kierunek rekrutacji — a nie liczbę pracodawców „preferujących daną narodowość” ani tym bardziej liczbę zatrudnionych osób.
| Kraj / kierunek | Zgłoszenia (H1) |
|---|---|
| Filipiny | 33 |
| Kolumbia | 14 |
| Indie | 10 |
| Ukraina | 7 |
| Indonezja / Bali | 7 |
| Bangladesz | 6 |
| Nepal | 5 |
| Gruzja | 4 |
| Białoruś | 4 |
| Kirgistan | 4 |
| Tajlandia | 4 |
| Uzbekistan | 4 |
| Tadżykistan | 3 |
| Wietnam | 3 |
| Meksyk | 3 |
| Mołdawia | 3 |
W mniejszych liczbach lub pojedynczo pojawiały się również m.in. Kazachstan, Brazylia, Ekwador, Azerbejdżan, Peru, Portugalia, Chiny, Uganda, Pakistan, Sri Lanka i Republika Dominikany.
Każda wzmianka o kraju wymaga interpretacji kontekstu, ponieważ może oznaczać różne rzeczy: aktywne poszukiwanie kandydatów z danego kraju, pracowników już wskazanych przez klienta, legalizację pobytu i zatrudnienia, obecną grupę pracowników, dopuszczalny kierunek pozyskania, preferencję albo projekt wykonywany w danym kraju. Dlatego przed zaliczeniem państwa do „kierunku rekrutacji” sprawdzamy, w jakim charakterze się pojawia.
Dobrym przykładem, dlaczego kontekst jest niezbędny, jest jeden z sezonowych rekordów Q1, w którym Indie wskazano jako kraj, którego klient sobie nie życzył. Tego rekordu nie liczymy jako pozytywnej preferencji dla Indii. To ilustracja szerszej pułapki metodologicznej: automatyczne wyszukiwanie nazwy kraju w treści zgłoszenia, bez analizy kontekstu, prowadzi do błędnych wyników.
Filipiny pojawiły się w 33 zgłoszeniach I półrocza — 17 w Q1 i 16 w Q2. To najbardziej stabilny i najczęściej występujący konkretny zagraniczny kierunek w obu kwartałach, wyraźnie wyprzedzający kolejne państwa. Co istotne, Filipiny pojawiały się przy bardzo różnych rodzajach pracy: pomoc domowa, nianie, produkcja, budownictwo, transport, spawanie, montaż i usługi.
Konsekwentnie unikamy tu twierdzeń stereotypizujących pracowników ze względu na narodowość. Nie formułujemy ocen typu „pracownicy z danego kraju są bardziej pracowici” — dane tego nie mierzą i nie taki jest ich cel. Poprawny wniosek brzmi: Filipiny były najczęściej pojawiającym się konkretnym krajem pochodzenia kandydatów w analizowanym zbiorze, a ich obecność rozkłada się na szerokie spektrum branż, co odróżnia ten kierunek od bardziej wyspecjalizowanych.
Ukraina pojawiła się bezpośrednio 7 razy (2 w Q1, 5 w Q2). Byłoby poważnym błędem odczytać tę liczbę jako sygnał, że „firmy nie chcą już pracowników z Ukrainy”. Aby zrozumieć, dlaczego, trzeba rozdzielić dwie zupełnie różne wielkości: liczbę obywateli Ukrainy już pracujących w Polsce oraz liczbę nowych zapytań kierowanych do agencji o pozyskanie pracowników z Ukrainy.
Obywatele Ukrainy stanowią bardzo dużą i już obecną część zagranicznej siły roboczej w Polsce. To oznacza, że wiele firm ma pracowników z tego kierunku i nie musi uruchamiać nowego kanału rekrutacyjnego, by ich pozyskać. Nowe zapytania do agencji częściej dotyczą więc rynków, na których przedsiębiorstwo dopiero musi taki kanał otworzyć. Stąd uprawniona teza: niska liczba bezpośrednich wskazań Ukrainy nie świadczy o utracie jej znaczenia dla polskiego rynku pracy, lecz może pokazywać dywersyfikację nowych zagranicznych źródeł kandydatów — sięganie po kierunki, których wcześniej firma nie wykorzystywała.
Zestawiając wszystkie występujące w bazie kraje, widać wyraźny wzorzec geograficzny — równoczesną obecność kilku makroregionów:
Możliwy wniosek: dane Worksol wskazują na szeroką geograficzną dywersyfikację nowych źródeł kandydatów. Nie oznacza to automatycznie, że zatrudnienie ze wszystkich tych kierunków rzeczywiście zostało zrealizowane — wiele rekordów to etap rozpoznania, wyceny lub legalizacji. Wskazuje jednak, że polscy pracodawcy (i część klientów zagranicznych) coraz rzadziej opierają strategię rekrutacji na jednym kraju, a coraz częściej rozważają kilka kierunków równolegle. Ten obraz jest spójny z danymi GUS o rosnącej liczbie cudzoziemców pracujących w Polsce, do których wracamy w rozdziale benchmarkowym.
W bazach znajdują się również kontakty związane z zagranicznymi przedsiębiorstwami lub klientami. W całym półroczu pojawiają się podmioty lub zapytania powiązane m.in. z Niemcami, Belgią, Zjednoczonymi Emiratami Arabskimi, Irlandią, Danią, Słowenią, Hongkongiem, Litwą, Hiszpanią, Włochami, Słowacją, Czechami, Szwajcarią i Curaçao.
Tu obowiązuje najważniejsze rozróżnienie całej części międzynarodowej. Nie wolno automatycznie przedstawiać wszystkich tych państw jako „krajów pochodzenia pracodawców”, jeżeli rekord mówi jedynie o projekcie, oddziale albo lokalizacji pracy. Rozdzielamy trzy odrębne kategorie: kraj klienta lub przedsiębiorstwa, kraj wykonywania projektu oraz kraj pochodzenia pracownika. To samo państwo może w różnych rekordach należeć do różnych kategorii.
Ilustrują to projekty zagraniczne obecne w bazie — wykonywane lub planowane m.in. w Niemczech, Belgii, Irlandii, Danii, na Łotwie, w Słowenii, Francji, Zjednoczonych Emiratach Arabskich, Meksyku, Indonezji, Czechach i na Curaçao. Polskie przedsiębiorstwo realizujące projekt w Meksyku nie jest „meksykańskim pracodawcą”, a kandydat kierowany do pracy w Danii nie musi pochodzić z Danii. To rozróżnienie utrzymujemy w całym raporcie, ponieważ jego zatarcie prowadzi do fałszywych wniosków o strukturze rynku.
Obok masowych i typowych profesji baza zawiera zapytania, które najlepiej pokazują różnorodność współczesnego rynku rekrutacyjnego. To nie ciekawostki — to dowód, że popyt kadrowy nie mieści się w standardowych kategoriach statystycznych.
Z pierwszego kwartału:
Z drugiego kwartału:
Tych zapytań nie traktujemy anegdotycznie. Ich funkcją analityczną jest pokazanie, że pojęcie „niedoboru pracowników” obejmuje jednocześnie masową obsadę magazynu i pojedynczego, trudno dostępnego specjalistę o wąskich kwalifikacjach — a to prowadzi wprost do kolejnego wniosku.
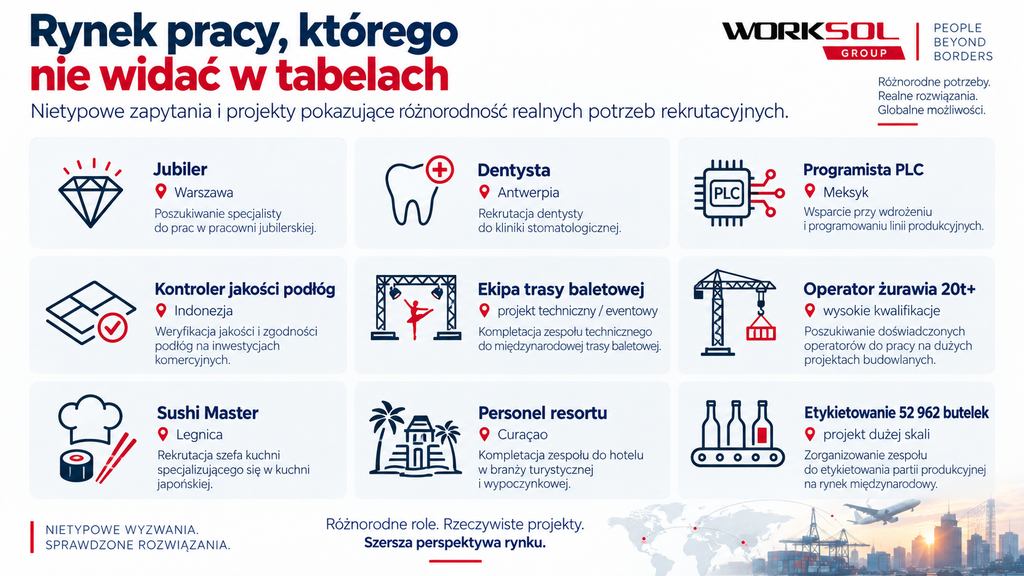
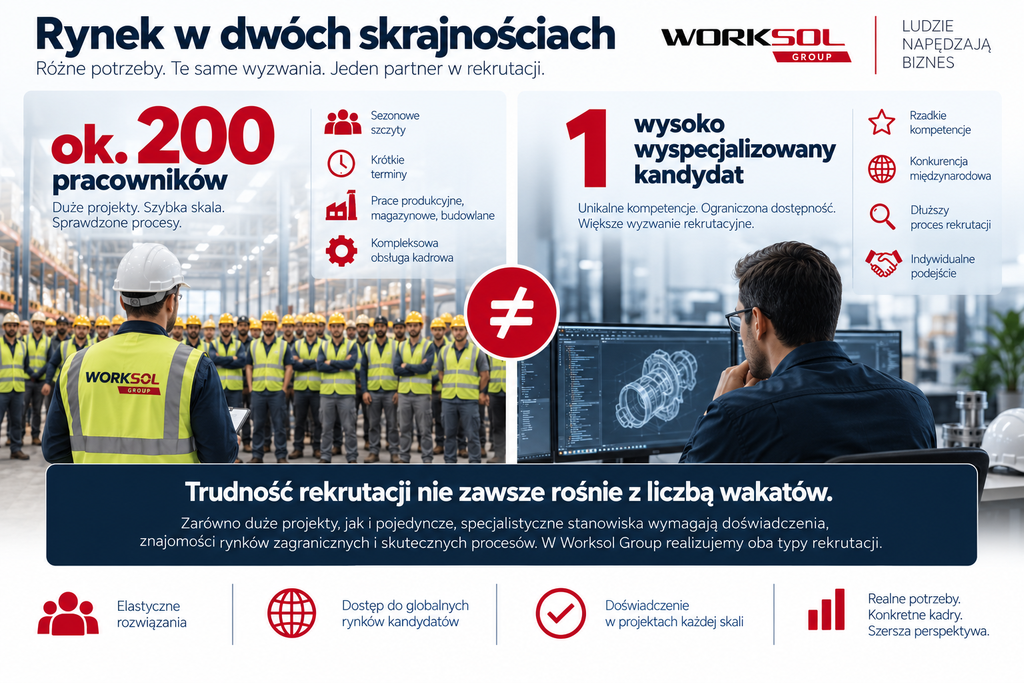
Baza Worksol pokazuje, że agencja obsługuje dwa skrajnie różne typy problemów kadrowych. Z jednej strony są to potrzeby masowe: około 200 specjalistów na jeden projekt, 90 magazynierów, blisko 70 osób w projekcie stoczniowym, 50 pracowników produkcji, 30–40 kierowców. Z drugiej — pojedynczy, rzadki specjalista: jubiler, dentysta, programista robotów, Sushi Master, specjalista produkcji szkła.
Kluczowa obserwacja jest kontrintuicyjna: trudność procesu rekrutacyjnego nie zawsze jest proporcjonalna do liczby wakatów. Pozyskanie jednego wysoko wyspecjalizowanego pracownika o rzadkich kwalifikacjach może być trudniejsze i dłuższe niż znalezienie większej grupy na stanowiska operacyjne. Skala projektu i jego trudność to dwie różne osie — a strategia rekrutacyjna firmy musi uwzględniać obie.
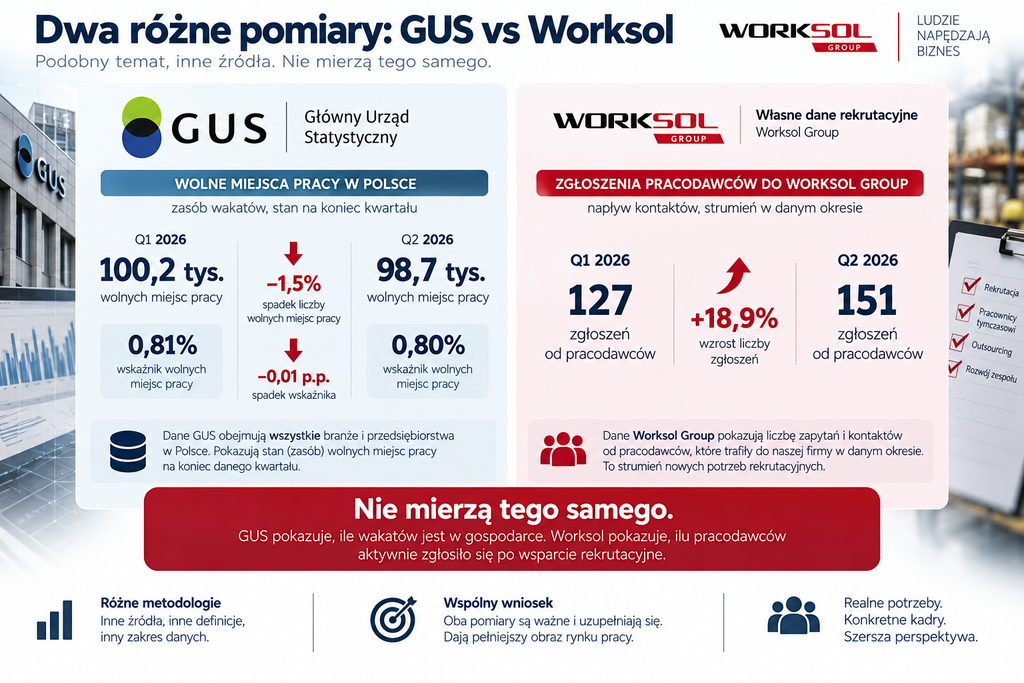
Zestawienie danych Worksol z badaniem popytu na pracę GUS jest jednym z najciekawszych benchmarków tego raportu — właśnie dlatego, że oba źródła zdają się iść w przeciwnych kierunkach.
Według GUS na koniec I kwartału 2026 w Polsce było 100,2 tys. wolnych miejsc pracy, przy wskaźniku wolnych miejsc pracy na poziomie 0,81%. Względem końca 2025 roku była to liczba o 14,4 tys. wyższa, choć w ujęciu rok do roku minimalnie (o 0,8 tys.) niższa. Na koniec II kwartału 2026 liczba wolnych miejsc pracy wyniosła 98,7 tys. — o 1,5 tys. (około 1,5%) mniej niż kwartał wcześniej, a wskaźnik obniżył się do 0,80%. Jednocześnie w ujęciu rocznym wakatów było o 2,9 tys. więcej niż rok wcześniej.
W tym samym czasie liczba zgłoszeń do Worksol rosła: z 127 w Q1 do 151 w Q2, czyli o 18,9%. Powstaje pozorna sprzeczność — dlaczego liczba zapytań do agencji rosła, gdy zagregowana liczba wakatów w gospodarce lekko spadła w ujęciu kwartalnym?
To nie jest sprzeczność, lecz konsekwencja różnicy metodologicznej. GUS mierzy zasób wolnych miejsc pracy w określonym momencie — stan na ostatni dzień kwartału. Worksol mierzy napływ kontaktów przedsiębiorstw szukających rozwiązania konkretnego problemu kadrowego — strumień, a nie stan. Na liczbę zapytań do agencji wpływają dodatkowo branżowa struktura klientów, trudność konkretnych stanowisk, potrzeby projektowe, rekrutacja zagraniczna oraz ogólne zainteresowanie usługami agencji. Odpowiedzi na pytanie o rozjazd obu tendencji należy więc szukać przede wszystkim w niedopasowaniu kompetencyjnym, strukturze zawodowej wakatów, dużych projektach oraz koncentracji agencji na trudniejszych procesach rekrutacyjnych — tych, których firmy nie są w stanie zamknąć samodzielnie. Rosnąca liczba zapytań do agencji przy stabilnej liczbie wakatów w gospodarce może właśnie oznaczać, że rośnie udział procesów trudnych, a nie ich całkowita liczba.
Dane GUS o bezrobociu rejestrowanym w I półroczu 2026 układają się następująco:
| Miesiąc | Liczba bezrobotnych (tys.) |
|---|---|
| Styczeń | 934,1 |
| Luty | 954,9 |
| Marzec | 949,8 |
| Kwiecień | 934,3 |
| Maj | 915,9 |
| Czerwiec | 901,5 |
Na koniec czerwca stopa bezrobocia rejestrowanego wyniosła około 5,8%. Nasuwa się pytanie, które słyszy każdy rekruter: jak to możliwe, że przy setkach tysięcy osób zarejestrowanych jako bezrobotne przedsiębiorstwa nadal poszukują pracowników — w Polsce i za granicą?
Odpowiedzią jest zjawisko niedopasowania, które ma kilka wymiarów: kwalifikacyjny, geograficzny, wynagrodzeniowy, czasowy i mobilnościowy. Bezrobotny w jednym powiecie nie musi być kandydatem na kierowcę C+E w innym województwie. Osoba zarejestrowana jako poszukująca pracy nie musi posiadać uprawnień TIG 141, TDT/UDT, SEP, odpowiedniej kategorii prawa jazdy ani doświadczenia przy określonym systemie produkcyjnym. Warto też pamiętać, że rejestr urzędów pracy obejmuje również osoby rejestrujące się m.in. dla ubezpieczenia zdrowotnego, co dodatkowo osłabia prostą zależność między liczbą zarejestrowanych a realną podażą kandydatów na konkretne stanowiska.
To prowadzi do głównej tezy raportu: problemem przedsiębiorstw nie zawsze jest brak ludzi. Coraz częściej brakuje odpowiednich ludzi w odpowiednim miejscu i czasie. Struktura zapytań Worksol — z jej naciskiem na certyfikowane kompetencje techniczne, uprawnienia kierowców i specjalistyczne role — jest praktyczną ilustracją tego niedopasowania.
Barometr ManpowerGroup Perspektyw Zatrudnienia mierzy coś innego niż baza Worksol, dlatego ich zestawienie jest tak wartościowe. Manpower bada deklarowane intencje pracodawców; Worksol rejestruje realne kontakty skierowane do agencji.
Dla I kwartału 2026 Manpower podał prognozę netto zatrudnienia dla Polski na poziomie +22%: 36% pracodawców planowało zwiększyć zatrudnienie, 47% utrzymać je bez zmian, 13% zapowiadało redukcje, a 4% było niezdecydowanych. Dla II kwartału prognoza netto wzrosła do +31%: 41% firm planowało zwiększać zatrudnienie, 48% bez zmian, 9% redukcje, 2% nie znało planów. Najbardziej optymistyczne sektory obejmowały m.in. budownictwo i nieruchomości, handel i logistykę oraz produkcję przemysłową. Manpower konsekwentnie podkreślał przy tym, że rosnące wskaźniki nie muszą oznaczać rekrutacji masowych, lecz coraz większą koncentrację na konkretnych umiejętnościach oraz na retencji obecnej kadry.
Zestawmy to z Worksol. Wzrost prognozy netto Manpower z +22% do +31% między kwartałami idzie w tę samą stronę co wzrost liczby zgłoszeń Worksol ze 127 do 151. Sektory wskazywane przez Manpower jako najbardziej optymistyczne — budownictwo, handel i logistyka, produkcja — pokrywają się z obszarami, w których Worksol notował silny wzrost: transport, monterzy, magazyny, budownictwo. To zbieżność kierunkowa, nie tożsamość pomiaru. Nie twierdzimy, że oba zbiory mierzą to samo — jeden opisuje zamiary, drugi zrealizowane kontakty. Fakt, że deklarowane intencje i realne zapytania układają się w spójny obraz, wzmacnia jednak wiarygodność obu.
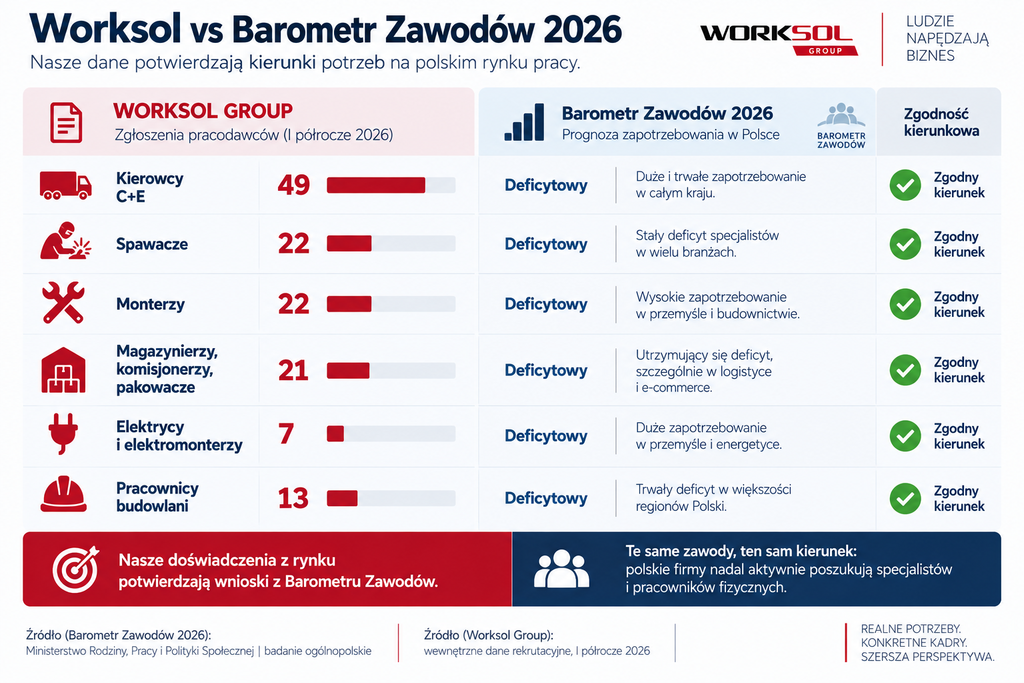
Barometr Zawodów to jakościowa prognoza zapotrzebowania na zawody, sporządzana przez powiatowe i wojewódzkie urzędy pracy. Wśród profesji deficytowych w edycji na 2026 rok znajdują się m.in. kierowcy samochodów ciężarowych i ciągników siodłowych, magazynierzy, spawacze, monterzy instalacji budowlanych, elektrycy i energetycy oraz operatorzy i mechanicy sprzętu do robót ziemnych.
Zestawienie z rankingiem Worksol jest uderzająco spójne: kierowcy — 49 zgłoszeń, spawacze — 22, monterzy — 22, magazyn i logistyka — 21, do tego silny klaster budowlany i produkcyjny. W zawodach technicznych, transportowych i logistycznych struktura zapytań Worksol jest wyraźnie zgodna kierunkowo z Barometrem Zawodów 2026. Zachowujemy tu jednak precyzję sformułowania: nie piszemy, że „Worksol potwierdza statystycznie Barometr”, ponieważ oba źródła mają inny charakter i inną metodę. Mówimy o zbieżności kierunku — realny popyt widziany przez agencję wskazuje na te same profesje, które urzędy pracy klasyfikują jako deficytowe.
Dane Eurostatu pozwalają umieścić polski rynek w kontekście europejskim. W I kwartale 2026 wskaźnik wolnych miejsc pracy wyniósł 2,1% w całej Unii Europejskiej i 2,3% w strefie euro, podczas gdy w Polsce — 0,8%. Polska znalazła się wśród państw UE o najniższym wskaźniku wakatów; niższy odnotowała jedynie Rumunia (0,6%). W II kwartale 2026 wskaźnik dla UE obniżył się do 2,0%, a Polska ponownie znalazła się w gronie krajów o najniższym poziomie w Unii. To potwierdza, że niski zagregowany wskaźnik wakatów jest w Polsce zjawiskiem trwałym, a nie jednorazowym.
Na pierwszy rzut oka jest to paradoks: skoro w Polsce jest proporcjonalnie mało wolnych miejsc pracy, dlaczego firmy tak intensywnie szukają pracowników i sięgają po rekrutację zagraniczną? Rozwiązanie tkwi w różnicy między dwiema wielkościami — ogólną liczbą wakatów a trudnością obsadzenia konkretnego wakatu. Niski zagregowany wskaźnik może współistnieć z bardzo poważnym deficytem w wąskich, kluczowych obszarach: kierowców, spawaczy, monterów, operatorów oraz pracowników w konkretnych regionach. Wskaźnik ogólny uśrednia całą gospodarkę i „rozcieńcza” te punktowe niedobory. Dane Worksol pokazują właśnie te punkty napięcia — miejsca, w których niedobór jest dotkliwy, nawet jeśli w skali kraju wskaźnik wakatów pozostaje jednym z najniższych w Unii.
Na koniec marca 2026 — to najnowsze oficjalne dane GUS dostępne w momencie przygotowania raportu — pracę w Polsce wykonywało około 1,1527 mln cudzoziemców. To o 8,0% (o 85,7 tys. osób) więcej niż rok wcześniej i o 20,2 tys. osób więcej niż na koniec lutego 2026.
Dane za kwiecień–czerwiec 2026 nie zostały jeszcze opublikowane w momencie przygotowania tego raportu i nie szacujemy ich — nie przedstawiamy więc żadnej liczby cudzoziemców „za całe półrocze”. Trend jest jednak jednoznaczny: liczba cudzoziemców pracujących w Polsce rośnie systematycznie. Zestawienie tego wzrostu z danymi Worksol jest naturalne — rosnącej liczbie cudzoziemców w gospodarce towarzyszy w bazie agencji coraz większa geograficzna różnorodność kierunków rekrutacji: od Europy Wschodniej, przez Azję Południowo-Wschodnią, Południową i Centralną, po Amerykę Łacińską. Obie tendencje — makro (GUS) i mikro (Worksol) — układają się w spójny obraz umiędzynarodowienia polskiego rynku pracy.
Zbierając wątki, można sformułować diagnozę centralną. Polski rynek pracy w I półroczu 2026 nie zmagał się przede wszystkim z absolutnym brakiem ludzi — o czym świadczy zarówno ponad 900 tys. zarejestrowanych bezrobotnych, jak i jeden z najniższych w UE wskaźników wakatów. Zmagał się z niedopasowaniem: kwalifikacyjnym, geograficznym, czasowym i mobilnościowym.
Baza Worksol jest praktycznym zapisem tego niedopasowania. Firmy nie szukają „kogokolwiek” — szukają kierowcy z konkretną kategorią i aktualnymi uprawnieniami, spawacza z certyfikatem do określonej metody, montera na konkretny projekt stoczniowy, operatora żurawia powyżej 20 ton, a czasem jednego jubilera albo jednego programisty PLC. Gdy takich kompetencji nie ma w zasięgu lokalnym, uruchamiany jest kanał agencyjny, a często — rekrutacja zagraniczna. To dlatego liczba zapytań do agencji może rosnąć niezależnie od tego, czy zagregowana liczba wakatów w gospodarce akurat rośnie, czy lekko spada. Problemem nie jest pusta pula kandydatów, lecz jej dopasowanie do bardzo konkretnych, często certyfikowanych wymagań w konkretnym miejscu i czasie.
Poniższe rekomendacje wynikają wprost z obserwacji zawartych w bazie i z ich zestawienia ze źródłami zewnętrznymi. Nie są to porady uniwersalne, lecz wnioski praktyczne dla firm planujących zatrudnienie w drugiej połowie 2026 roku.
1. Planuj rekrutację z wyprzedzeniem, szczególnie na okresy sezonowych szczytów. Czerwcowe przyspieszenie w bazie Worksol i sezonowość transportu, budownictwa oraz rolnictwa pokazują, że popyt kadrowy się piętrzy. Firmy, które zaczynają rekrutację dopiero w momencie powstania wakatu, konkurują o kandydatów w najgorszym możliwym momencie.
2. Identyfikuj kompetencje krytyczne, zanim powstanie wakat. Skoro problemem jest coraz częściej konkretna, certyfikowana umiejętność (metoda spawania, kategoria prawa jazdy, uprawnienia SEP/UDT), warto mapować takie kompetencje w organizacji z wyprzedzeniem i wiedzieć, które z nich są najtrudniejsze do zastąpienia.
3. Buduj kilka źródeł kandydatów jednocześnie. Dywersyfikacja geograficzna widoczna w bazie — od Filipin i Kolumbii, przez Azję Centralną, po Amerykę Łacińską — to nie ciekawostka, lecz strategia ograniczania ryzyka. Uzależnienie całej rekrutacji od jednego kraju czyni firmę wrażliwą na zmiany w jednym korytarzu migracyjnym.
4. Nie wiąż strategii rekrutacyjnej z jednym kierunkiem zagranicznym. Nawet dominujące Filipiny to w skali bazy 33 zgłoszenia — istotny, ale nie jedyny kierunek. Utrzymanie równoległych, sprawdzonych kanałów daje elastyczność, gdy jeden z nich napotka barierę administracyjną lub podażową.
5. Planuj legalizację zatrudnienia cudzoziemców z wyprzedzeniem. Legalizacja pobytu i pracy to proces czasochłonny. Część rekordów w bazie dotyczy właśnie legalizacji — to sygnał, że firmy traktują ją jako odrębny, wymagający wcześniejszego przygotowania etap, a nie formalność załatwianą na końcu.
6. Zwiększ otwartość na relokację pracowników między regionami. Skoro niedobór ma wymiar geograficzny — kandydat z jednego powiatu, wakat w innym województwie — elastyczność w zakresie relokacji, zakwaterowania i transportu pracowników realnie poszerza dostępną pulę kandydatów.
7. Inwestuj w retencję i reskilling obecnej kadry. ManpowerGroup słusznie nazywa retencję „nową rekrutacją”. Przy trudności w pozyskaniu wyspecjalizowanych pracowników zatrzymanie i przeszkolenie obecnych bywa tańsze i szybsze niż rekrutacja z rynku — a w przypadku rzadkich kompetencji czasem jedyną realną opcją.
8. Sięgaj po pracę tymczasową i outsourcing tam, gdzie uzasadnia to charakter projektu. Duże, jednorazowe projekty o skali kilkudziesięciu lub kilkuset osób — obecne w bazie po obu stronach — to naturalne pole dla pracy tymczasowej i outsourcingu, które pozwalają obsłużyć szczyt bez trwałego rozbudowywania etatów.
Rzetelność wymaga jednoznacznego wskazania granic tych danych. Dane obejmują wyłącznie kontakty skierowane do Worksol Group i nie są reprezentatywne dla wszystkich firm w Polsce. Jeden podmiot może pojawić się w bazie więcej niż raz, a część rekordów może być kolejnym kontaktem tego samego klienta. Część zapytań nie doprowadziła do zatrudnienia — dotyczyła legalizacji, outsourcingu, wyceny lub potencjalnej współpracy. Jeden rekord może zawierać kilka zawodów, a kategorie mogą się nakładać.
Klasyfikacja niektórych kategorii w Q1 i Q2 różni się szczegółowością, dlatego przy porównaniach kwartalnych zachowujemy ostrożność, a części zestawień świadomie nie doprowadzamy do pozornej porównywalności. Nie każde zgłoszenie podaje liczbę potrzebnych pracowników — część zawiera przedział, część nie zawiera jej wcale. Lokalizacja w polu adresowym nie zawsze jest miejscem wykonywania pracy; część lokalizacji ustalano na podstawie treści zgłoszenia, a jednoznacznego przypisania do województwa dokonano konserwatywnie w 171 przypadkach. Wzmianka o kraju nie zawsze jest twardą preferencją narodowości — nie każdy zagraniczny kraj w rekordzie jest krajem pracodawcy i nie każdy jest krajem pochodzenia pracownika.
Mimo tych ograniczeń główna zaleta danych pozostaje w mocy: to nie są deklarowane plany zatrudnienia ani prognozy nastrojów. To realne kontakty firm, które w konkretnym momencie szukały rozwiązania konkretnego problemu kadrowego. W tym sensie baza Worksol jest komplementarna wobec badań deklaratywnych — pokazuje nie to, co firmy zamierzają zrobić, lecz to, co już zaczęły robić.
I półrocze 2026 w danych Worksol Group to obraz rynku pracy, na którym liczba dostępnych rąk do pracy znaczy mniej niż ich dopasowanie do konkretnych potrzeb. 278 zgłoszeń — 127 w Q1 i 151 w Q2 — ułożyło się w pięć miesięcy względnej stabilizacji i wyraźne czerwcowe przyspieszenie. Najmocniejszym pojedynczym zawodem byli kierowcy C+E, których liczba zgłoszeń niemal się podwoiła między kwartałami. Tuż za nimi stały kompetencje techniczne — spawacze i monterzy z bardzo precyzyjnie określonymi specjalizacjami — oraz trzon operacyjny: magazyny, logistyka, budownictwo i produkcja.
Za liczbą zgłoszeń kryje się skala od jednego specjalisty po około 200 osób na projekt, a geografia popytu objęła wszystkie 16 województw i kilkanaście krajów pochodzenia kandydatów, z Filipinami zdecydowanie na czele. Zestawienie z GUS, Eurostatem, Barometrem Zawodów i ManpowerGroup pokazuje spójność kierunkową — realny popyt widziany przez agencję wskazuje na te same profesje i te same napięcia, które opisują źródła oficjalne, choć każde z nich mierzy inny wycinek rzeczywistości.
Wniosek nadrzędny jest prosty i zarazem wymagający: problemem przedsiębiorstw nie jest już przede wszystkim brak ludzi, lecz brak odpowiednich ludzi w odpowiednim miejscu i czasie. Firmy, które w drugim półroczu 2026 potraktują to jako punkt wyjścia — planując z wyprzedzeniem, mapując krytyczne kompetencje i budując kilka źródeł kandydatów równolegle — będą w znacznie lepszej pozycji niż te, które zaczną szukać dopiero wtedy, gdy wakat już powstanie.
Ile zgłoszeń otrzymał Worksol Group w pierwszym półroczu 2026? 278 zgłoszeń — 127 w I kwartale i 151 w II kwartale. To liczba odnotowanych kontaktów, a nie liczba pracodawców ani liczba wakatów.
W którym miesiącu było ich najwięcej? W czerwcu — 63 zgłoszenia, czyli 22,7% całego półrocza i o 40% więcej niż w maju.
Czy II kwartał był bardziej aktywny niż I? Tak. W Q2 odnotowano o 24 zgłoszenia (18,9%) więcej niż w Q1. Nie należy tego jednak automatycznie utożsamiać ze wzrostem zatrudnienia w całej gospodarce.
Jakich pracowników najczęściej szukali przedsiębiorcy? Najczęściej kierowców zawodowych (głównie C+E). W dalszej kolejności — w ramach usług domowych i porządkowych, a wśród grup zawodowych spawaczy, monterów oraz pracowników magazynów i logistyki.
Ile zgłoszeń dotyczyło kierowców? 49 w całym półroczu, czyli około 17,6% wszystkich rekordów. To nie znaczy, że 17,6% wakatów stanowili kierowcy — jeden rekord mógł dotyczyć wielu osób.
Czy popyt na kierowców wzrósł w ciągu półrocza? W bazie Worksol liczba zgłoszeń dotyczących kierowców wzrosła z 17 w Q1 do 32 w Q2 (+88,2%). To sygnał z bazy agencji, a nie miara zmiany popytu w całej Polsce.
Jak często poszukiwano spawaczy? 22 razy w półroczu, z rosnącą liczbą w Q2 (9 → 13). Charakterystyczna była wysoka specjalizacja — konkretne metody spawania i obszary zastosowań.
Jakie województwa pojawiały się najczęściej? Wśród 171 projektów przypisanych jednoznacznie do województwa najwięcej dotyczyło mazowieckiego (38), wielkopolskiego (30) i śląskiego (19).
Czy zapytania pochodziły ze wszystkich województw? Tak. W skali półrocza w bazie pojawiły się projekty ze wszystkich 16 województw — to jeden z mocniejszych wniosków raportu.
Z jakich krajów firmy chciały pozyskiwać kandydatów? Najczęściej z Filipin (33 zgłoszenia), Kolumbii (14) i Indii (10). Widoczna jest równoczesna obecność Europy Wschodniej, Azji Południowo-Wschodniej, Południowej, Centralnej oraz Ameryki Łacińskiej.
Dlaczego Filipiny pojawiają się tak często? Filipiny były najczęściej występującym konkretnym kierunkiem i to stabilnie w obu kwartałach (17 i 16), przy tym w bardzo różnych branżach. Raport nie formułuje żadnych ocen dotyczących narodowości — podaje wyłącznie częstość występowania kierunku w zbiorze.
Czy zmniejsza się znaczenie pracowników z Ukrainy? Nie. Ukraina pojawiła się bezpośrednio 7 razy, ale obywatele Ukrainy stanowią dużą, już obecną część siły roboczej w Polsce. Nowe zapytania do agencji częściej dotyczą kierunków, które firma dopiero uruchamia — stąd niska liczba wskazań nie oznacza spadku znaczenia.
Czy zagraniczni przedsiębiorcy również kontaktują się z Worksol? Tak. W bazie są kontakty powiązane m.in. z Niemcami, Belgią, ZEA, Irlandią, Danią, Litwą, Słowacją i innymi. Trzeba jednak odróżniać kraj klienta, kraj projektu i kraj pochodzenia pracownika.
Jakie były największe projekty? Największy pojedynczy projekt w Q1 obejmował około 200 osób (100 spawaczy i 100 monterów rurociągów w Płocku). Inne duże projekty to m.in. 90 magazynierów, projekt stoczniowy na blisko 70 osób i 50 pracowników przemysłu drobiarskiego.
Jakie były najbardziej nietypowe stanowiska? M.in. jubiler, dentysta (Antwerpia), programista robotów/PLC (projekt w Meksyku), kontroler jakości podłóg (Indonezja), ekipa techniczna europejskiej trasy baletowej, operatorzy żurawi powyżej 20 ton, Sushi Master i personel resortu na Curaçao.
Czy 278 zgłoszeń oznacza 278 miejsc pracy? Nie. Jeden rekord może oznaczać zapotrzebowanie na jedną osobę albo na ponad sto. Liczby zgłoszeń nie należy utożsamiać z liczbą wakatów.
Jak dane Worksol wypadają na tle GUS? GUS mierzy zasób wolnych miejsc pracy (100,2 tys. na koniec Q1, 98,7 tys. na koniec Q2), a Worksol — napływ kontaktów. Rozjazd (spadek wakatów w GUS przy wzroście zgłoszeń w Worksol) wynika z różnicy metodologicznej, nie ze sprzeczności.
Dlaczego firmy mają problemy kadrowe przy istniejącym bezrobociu? Z powodu niedopasowania — kwalifikacyjnego, geograficznego, wynagrodzeniowego, czasowego i mobilnościowego. Osoba bezrobotna w jednym powiecie nie musi mieć kwalifikacji i mobilności potrzebnych do obsadzenia konkretnego wakatu w innym regionie.
Każdą liczbę pochodzącą ze źródeł zewnętrznych zweryfikowano na dzień przygotowania raportu. Tam, gdzie oficjalne dane za dany okres nie były jeszcze opublikowane (m.in. liczba cudzoziemców za II kwartał 2026), zaznaczono to wprost i nie dokonywano szacunków.